

Ce qu’un proche a mis des années à construire est désormais entre vos mains.
Un héritage peut représenter trente ans d’épargne, une maison de famille ou, dans certains cas, une entreprise construite et transmise au fil des générations.
💡 Et cette situation est loin d’être marginale : début 2024, 41 % des ménages en France avaient déjà hérité au moins une fois et 20 % avaient déjà reçu une donation.
Avec bien souvent ce sentiment assez naturel de devoir « bien faire » avec ce qui a été transmis.
🎙️ Le mot de Nicolas Decaudain, Président

« Prendre le temps de tout remettre à plat est important, surtout si cet héritage fait changer d’échelle votre patrimoine.
Il faut alors revoir la situation d’ensemble, ses priorités et se demander si la façon dont on gérait son patrimoine jusque-là (seul ou accompagné) est encore adaptée. »
📌 Les premières décisions concrètes après un héritage d’1 million d’euros :
Ne pas décider dans l’urgence. Commencez par faire l’état des lieux de votre situation personnelle, professionnelle, familiale et patrimoniale.
Redéfinir ce que vous attendez de cet argent. Financer des projets, gagner en sécurité, préparer la retraite, voyager, réduire son temps de travail, aider ses enfants… La recherche de performance vient ensuite, avec un équilibre à trouver entre rendement espéré, risque et disponibilité de l’argent.
Gérer ses finances seul ou avec un conseil indépendant ? Une situation simple peut être gérée seul, mais un patrimoine devenu plus important ou complexe peut justifier un accompagnement.
C’est seulement une fois ces trois points clarifiés que le choix des placements commence réellement.
🧭 SOMMAIRE
Héritage de 1 million d’euros : prendre le temps avant d’investir
L’allocation patrimoniale vient avant le choix des placements
Cas pratique : organiser un patrimoine de 1,4 million d’euros après un héritage
Gérer seul ou se faire accompagner : la complexité compte plus que le montant
Héritage de 1 million d’euros : prendre le temps avant d’investir
Avec 1 million d’euros, les options se multiplient : investir en Bourse, acheter de l’immobilier, rembourser un crédit, aider ses enfants, entreprendre, réduire son activité ou encore préparer une nouvelle transmission.
Cette abondance peut créer une forme de FOMO (fear of missing out) : la peur de rater le bon moment ou la bonne opportunité.
Mais la réaction n’est pas toujours la précipitation, elle peut aussi être l’immobilisme. Que font réellement les héritiers ?
Une partie des héritiers reste durablement à l’écart des actions
Les actions (parts d’entreprises) ont historiquement offert les meilleures performances à long terme (au prix d’une volatilité importante).
Pourtant, recevoir davantage de capital ne conduit pas mécaniquement à investir davantage en Bourse.
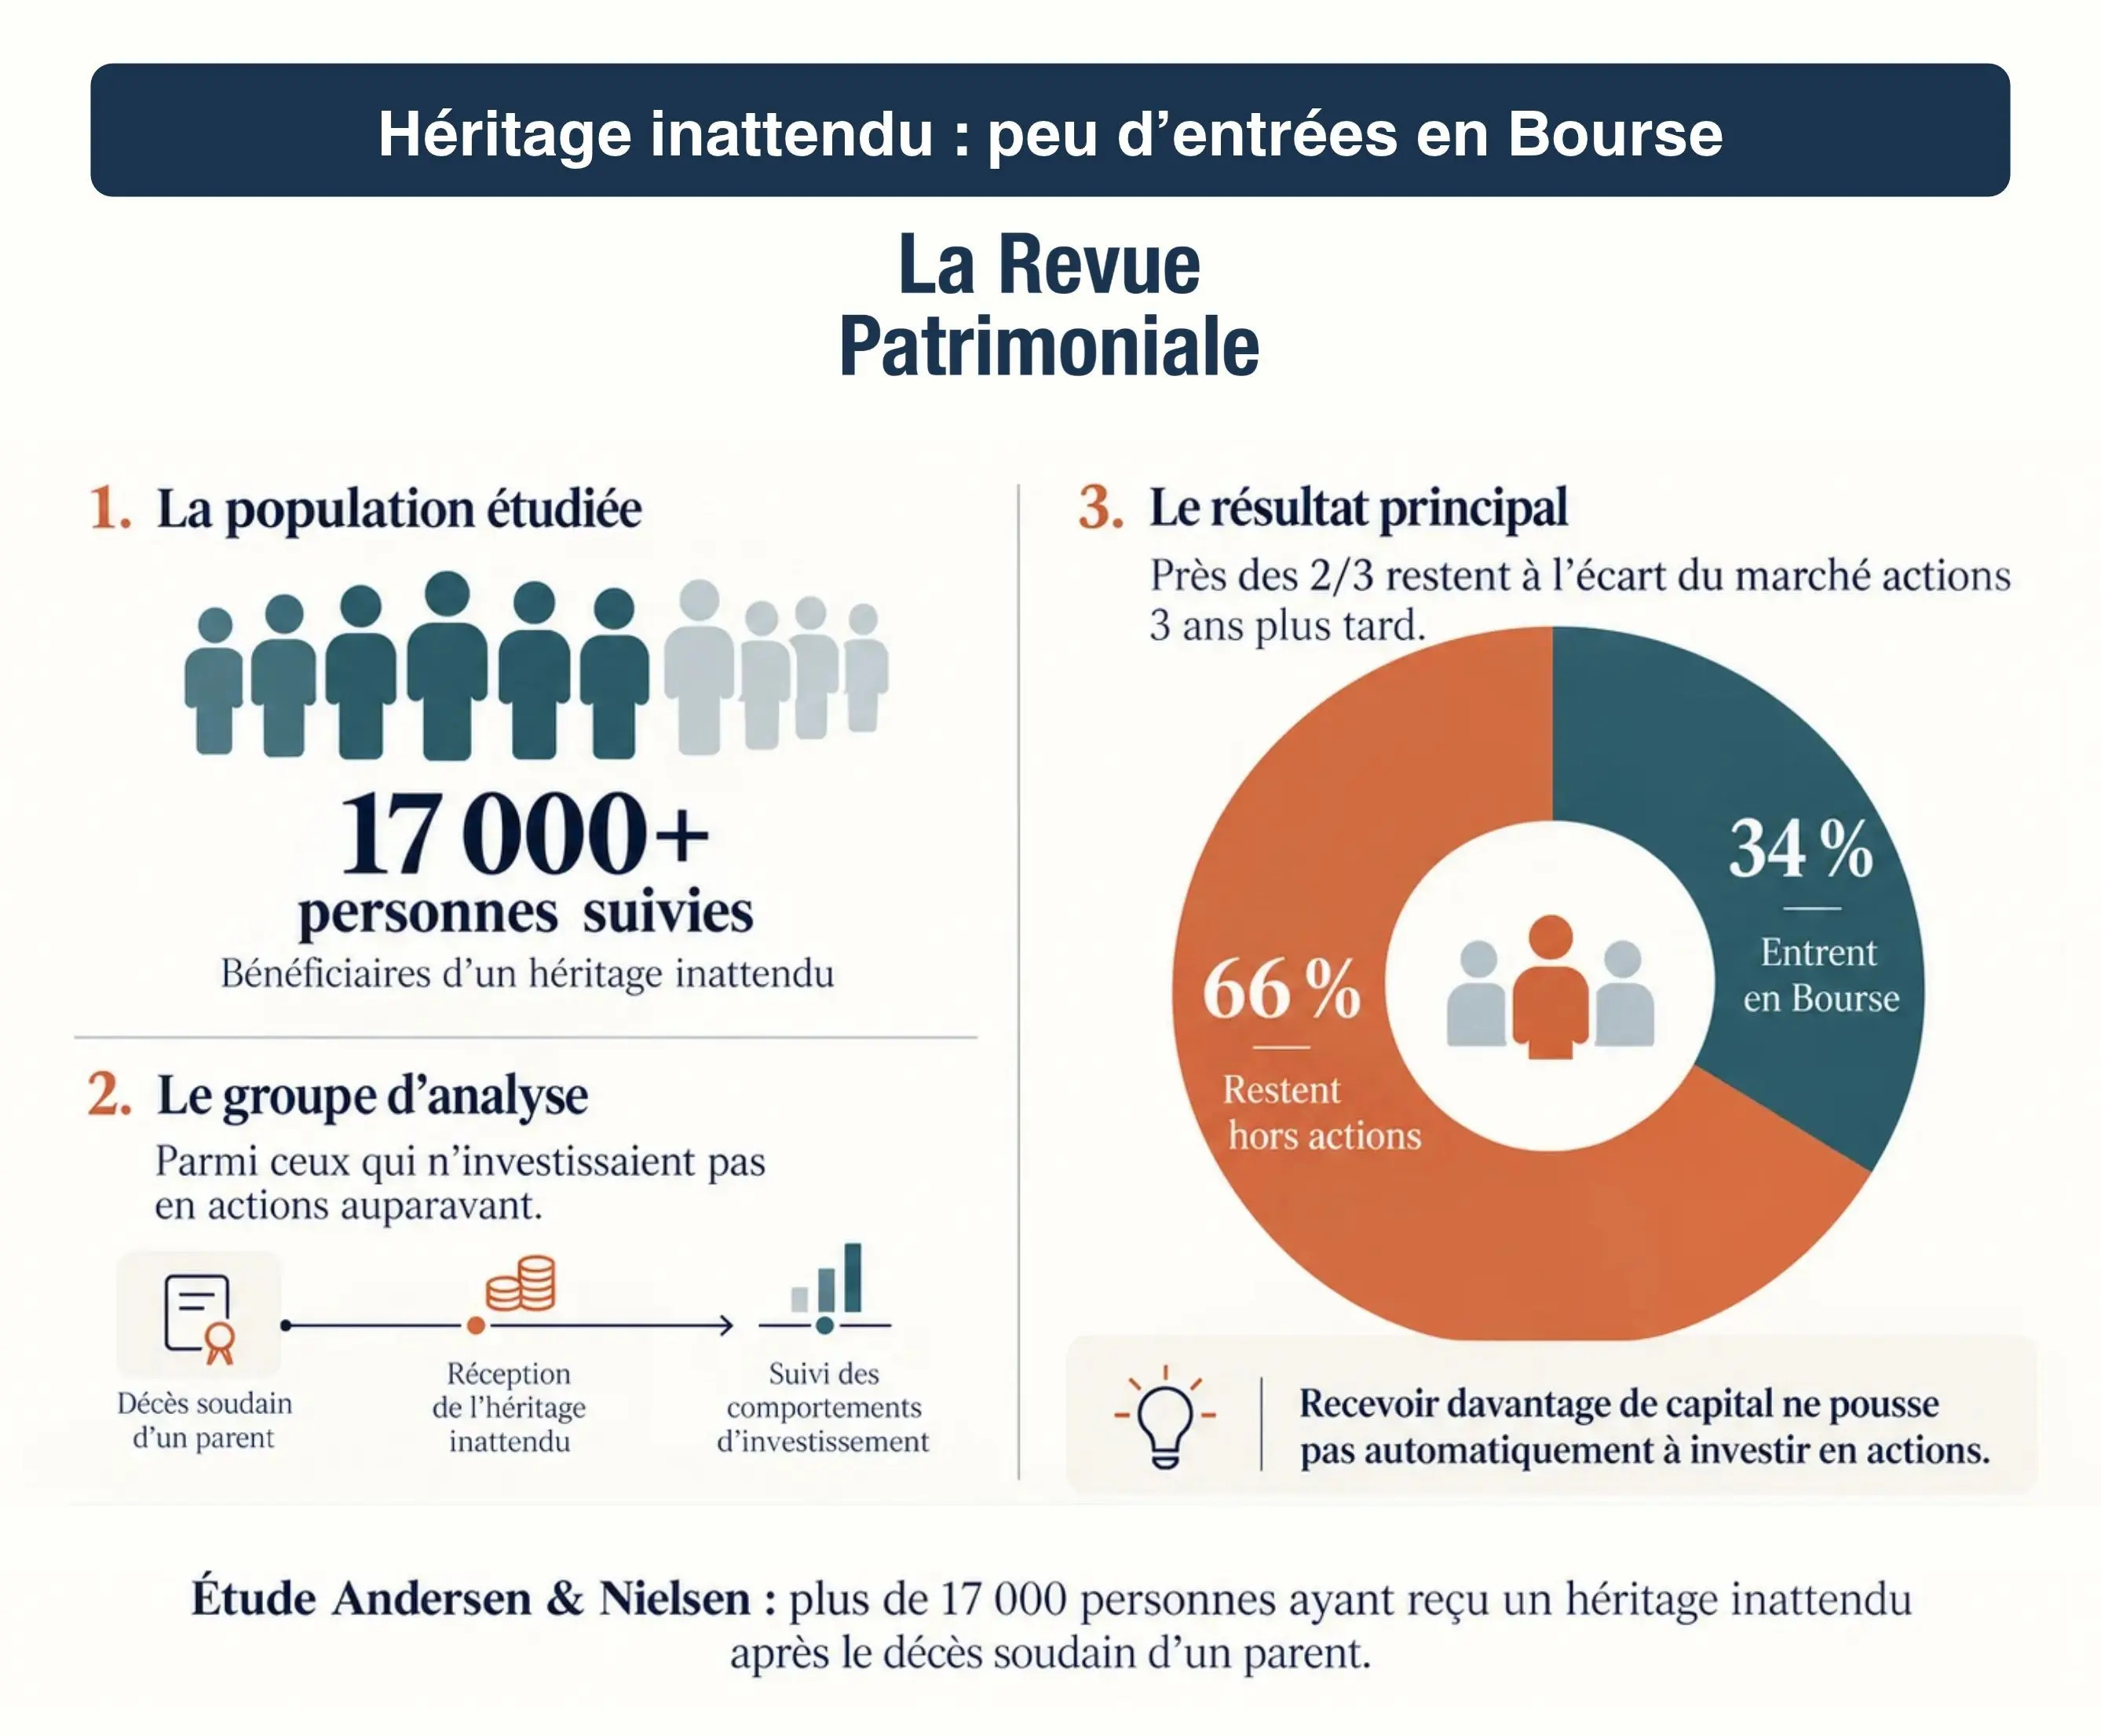
💡 Une étude de Steffen Andersen et Kasper Meisner Nielsen a suivi plus de 17 000 personnes ayant reçu un héritage inattendu après le décès soudain d’un parent.
Parmi celles qui n’investissaient pas en actions auparavant, seule une minorité entre ensuite en Bourse. Même parmi les héritages les plus élevés de l’échantillon, près des deux tiers restent à l’écart du marché actions trois ans plus tard.
Les auteurs observent également une forte non-participation chez des personnes éduquées et financièrement averties.
Et surtout, rester hors des actions ne signifie pas que ce capital est redéployé vers d’autres actifs risqués. Les auteurs montrent qu’une part importante reste en liquidités et obligations.
La prudence peut évidemment être cohérente avec certains projets ou certains profils de risque. Mais lorsqu’une partie du capital peut rester investie longtemps, ne prendre quasiment aucun risque a lui aussi un coût d’opportunité.
Investir en actions, oui, mais à quel rythme ?
Mettre un pied dans les marchés actions nous paraît indispensable, avec une exposition adaptée à votre profil d’investisseur.
L’objectif n’est évidemment pas d’investir 100 % de votre patrimoine en actions. Même avec un profil prudent, une poche limitée (par exemple autour de 10 %) permet déjà de participer à la croissance des marchés sans exposer l’ensemble du patrimoine à leur volatilité.
Reste alors une question très concrète : faut-il investir cette poche immédiatement ou progressivement ?
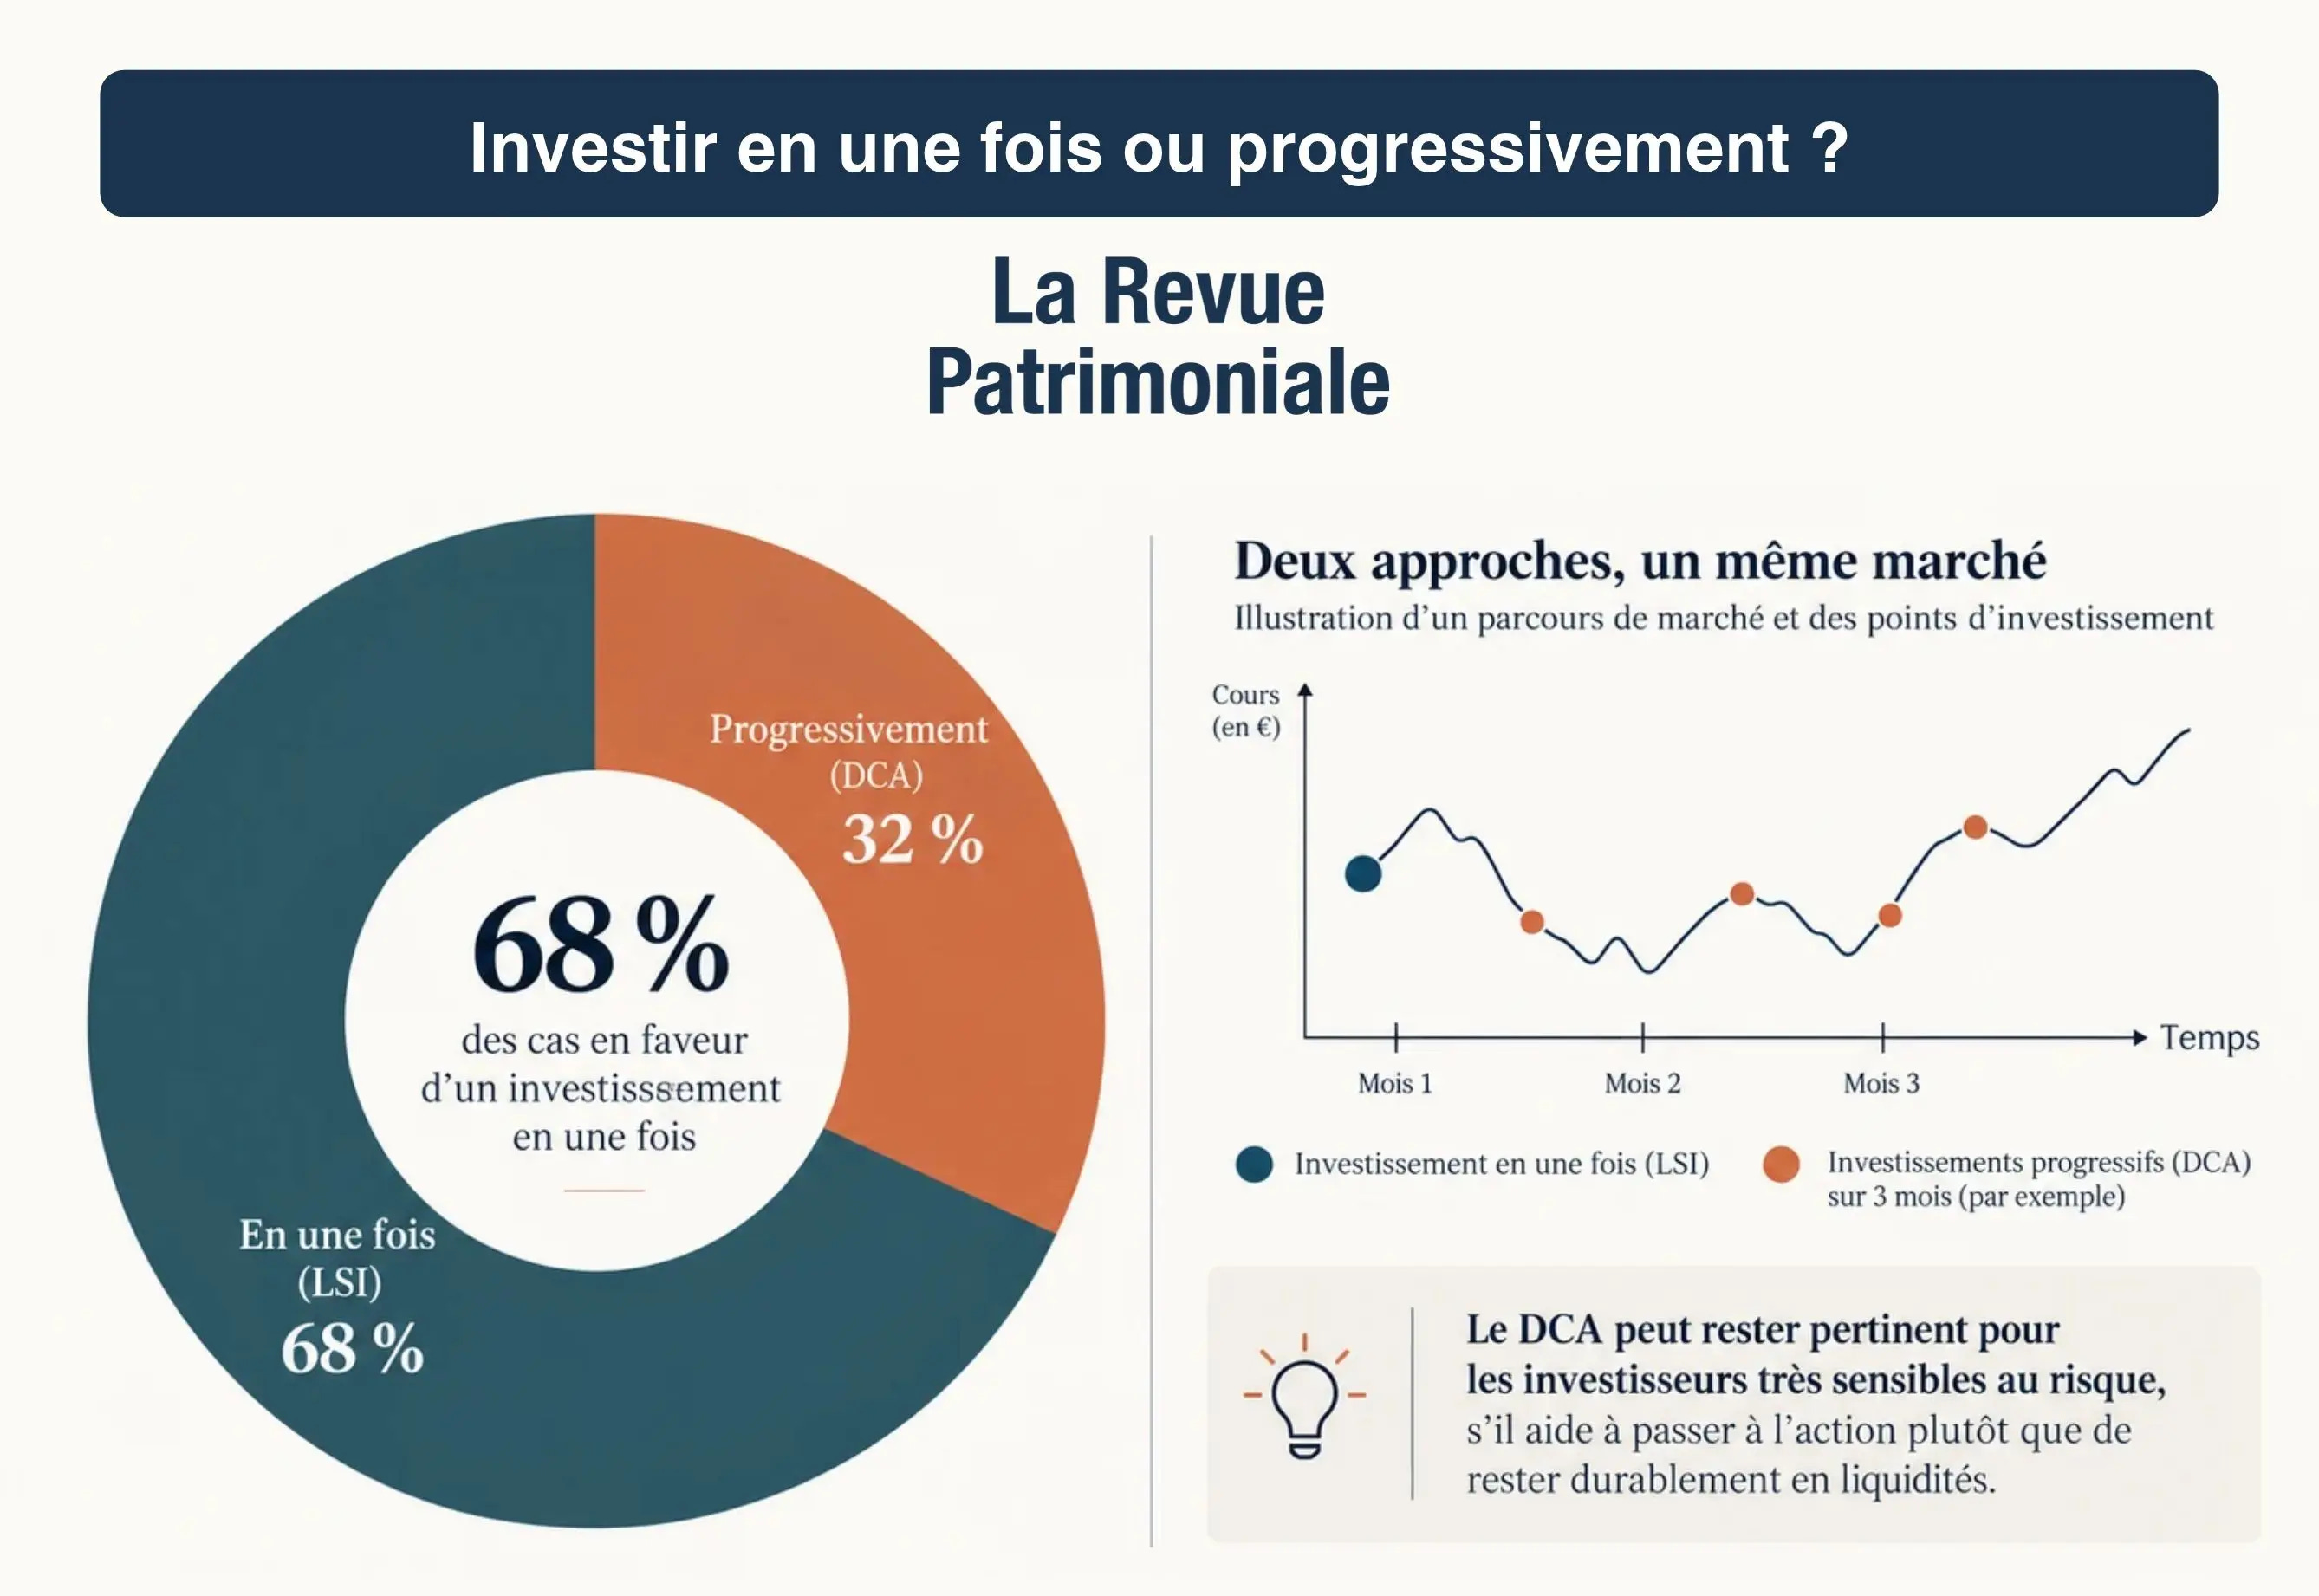
💡Une étude de Vanguard bien connue (DCA vs Lump Sum) compare l’investissement immédiat d’un capital à son investissement progressif sur trois mois. Sur les périodes historiques étudiées, l’investissement immédiat en actions mondiales a fait mieux dans 68 % des cas.
Un point important : prendre le temps de décider ne signifie pas attendre des mois, voire des années, avant d’investir. L’attente a un coût d’opportunité potentiellement important (même s’il est impossible de le mesurer).
Dans la pratique, notamment avec nos clients, nous comprenons aussi qu’il peut être psychologiquement plus tenable d’investir progressivement sur deux, quatre ou six mois. Cela évite notamment le fameux regret : « j’ai tout investi au plus haut, juste avant un krach boursier ».
Avec, évidemment, son pendant inverse : « j’aurais dû tout investir quand les marchés étaient au plus bas ». Mais ça, on ne le sait qu’a posteriori.
L’enjeu est donc de ne pas confondre vitesse et précipitation.
Et surtout, le rythme d’investissement n’est qu’une partie du problème. Il faut encore déterminer combien investir en actions, obligations, immobilier et, éventuellement, dans des actifs alternatifs comme l’or ou le Bitcoin.
C’est précisément tout le sujet de l’allocation patrimoniale.
L’allocation patrimoniale vient avant le choix des placements
Une fois votre situation remise à plat et vos priorités clarifiées, il faut passer à l’action (seul ou accompagné par un conseiller en gestion de patrimoine vraiment indépendant).
Une allocation sur mesure
L’allocation patrimoniale consiste à décider quelle part de votre patrimoine doit rester sécurisée, quelle part peut être investie à long terme et quelles classes d’actifs doivent jouer chaque rôle : liquidités, fonds euro, actions, immobilier ou, plus marginalement, actifs atypiques (or, forêts, cryptos, etc.).
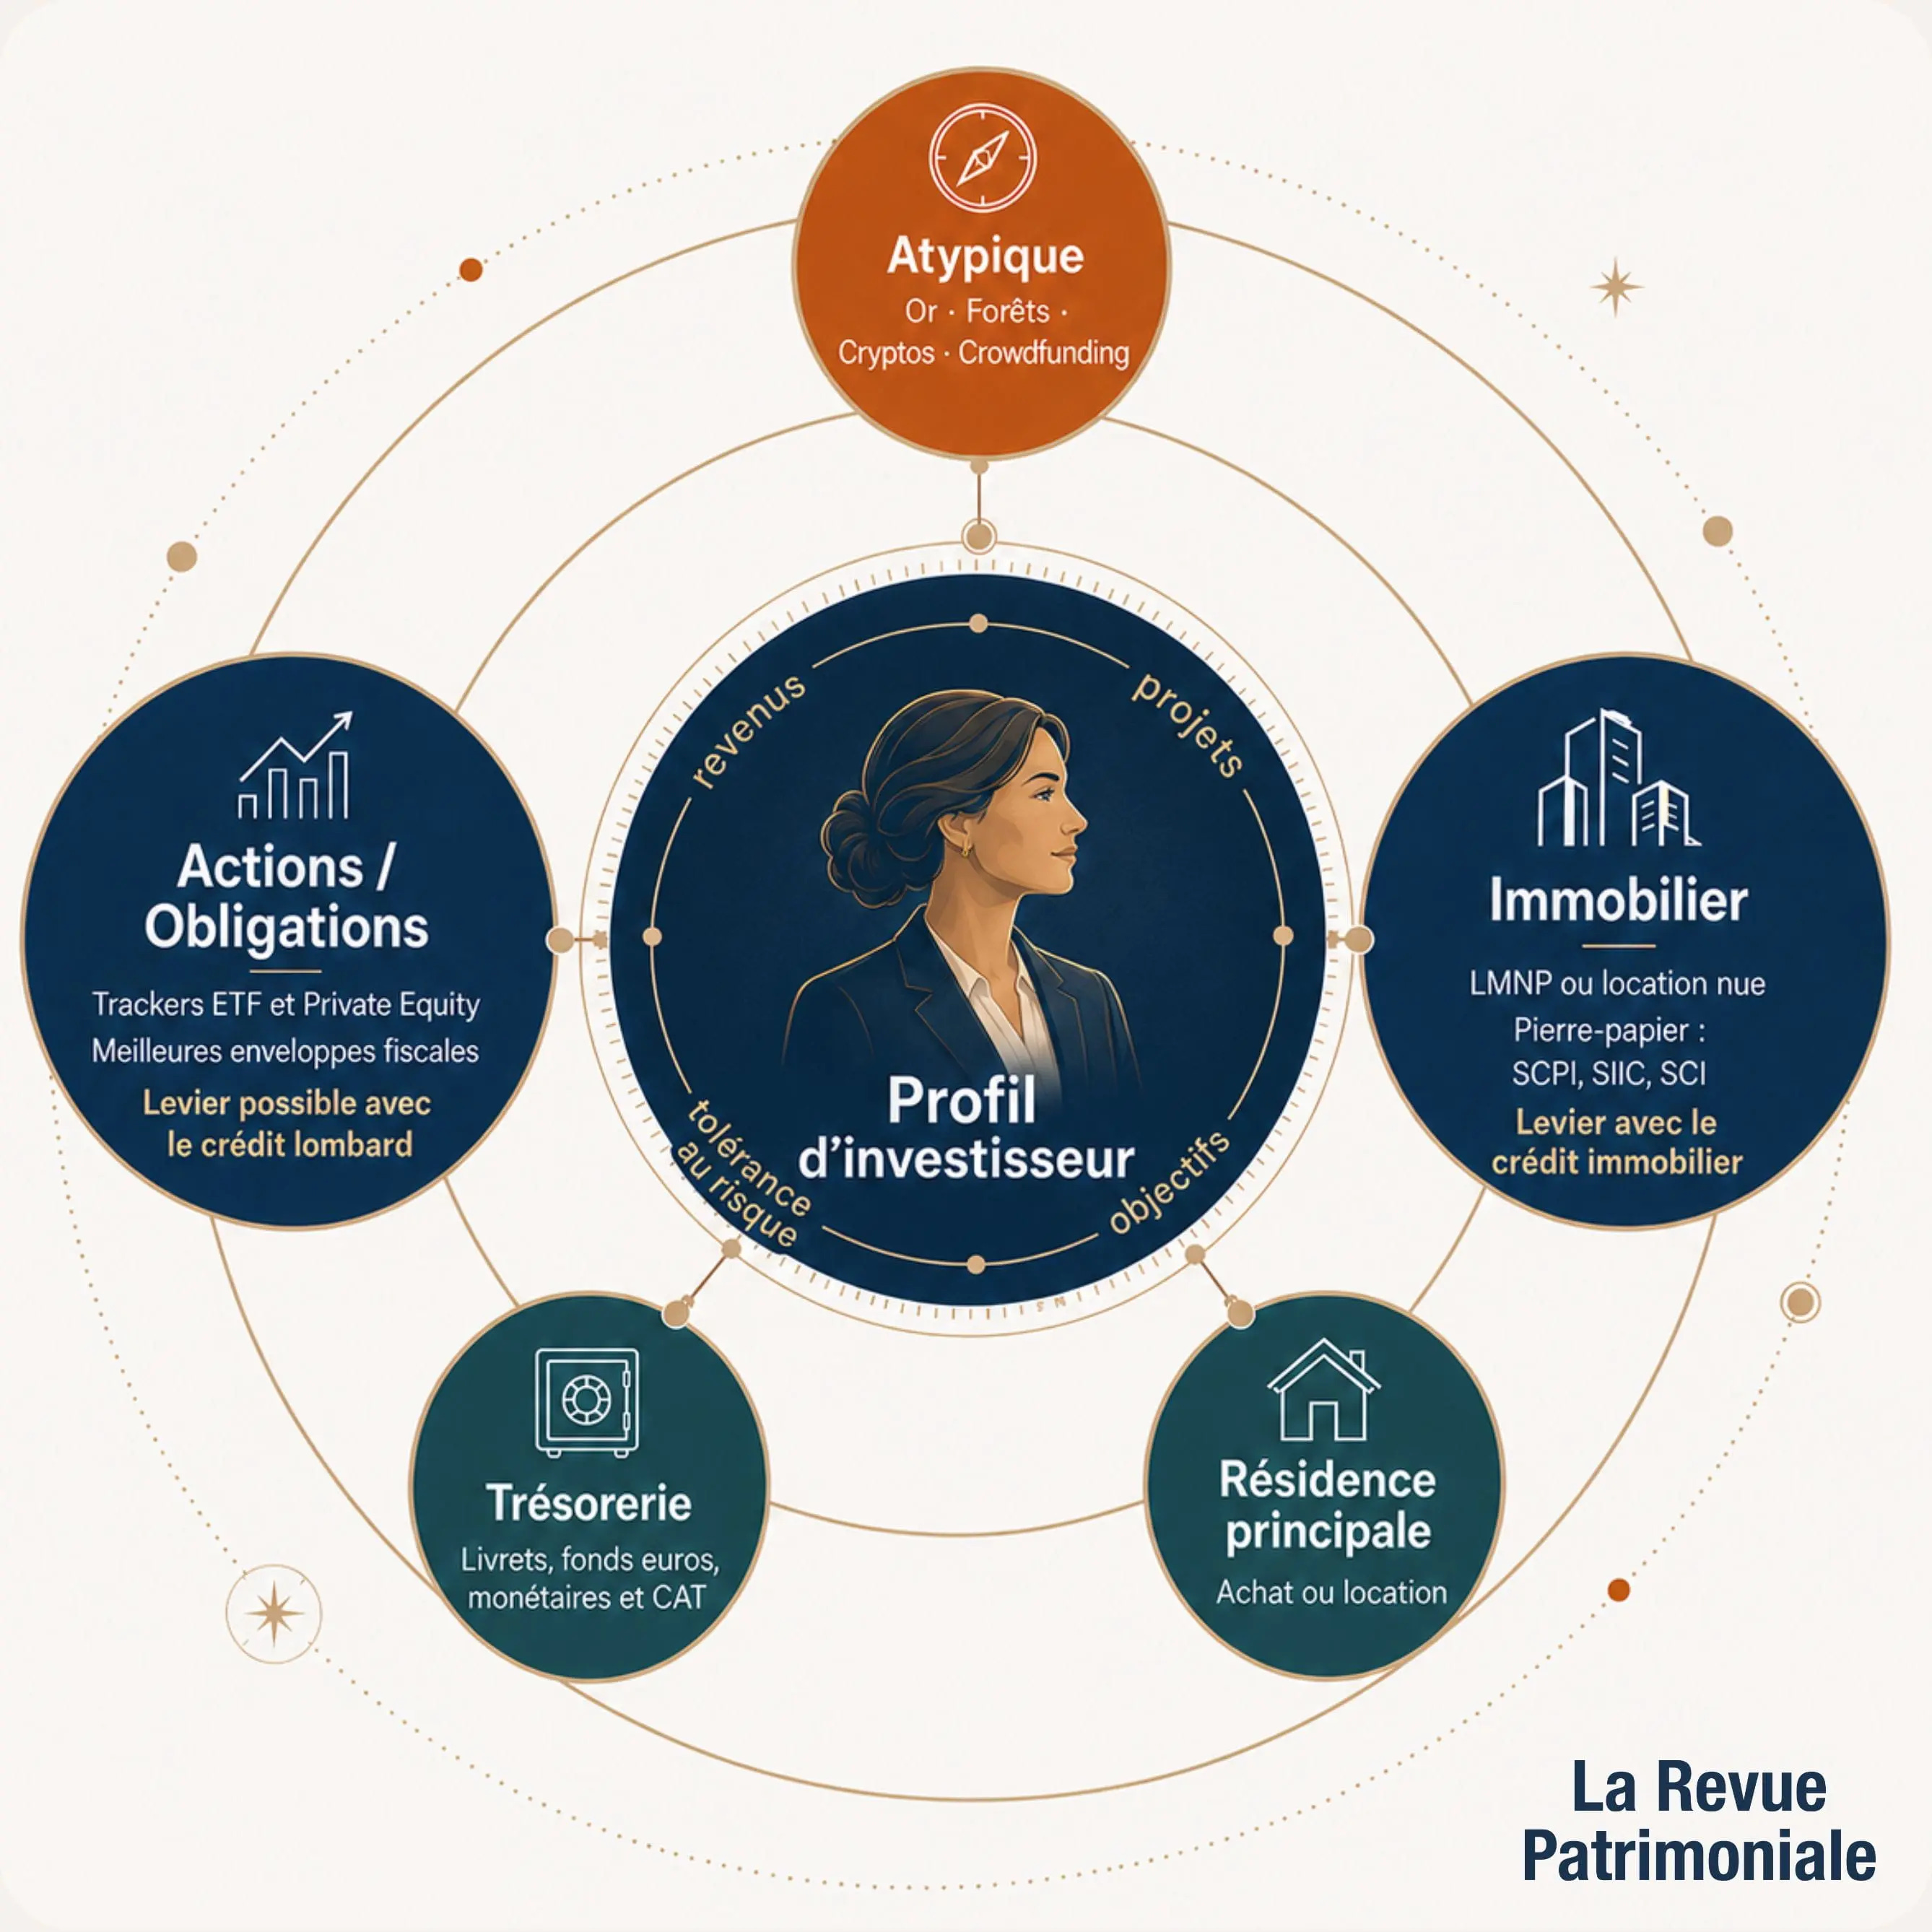
Si vous prévoyez un achat immobilier dans deux ans, une baisse de votre activité dans cinq ans ou une transmission à plus long terme, ces sommes ne peuvent pas être gérées de la même manière.
L’allocation patrimoniale doit d’abord être adaptée à votre profil d’investisseur : vos projets, votre horizon de placement et votre capacité à supporter les fluctuations des marchés.
Puis viennent trois autres décisions
Une fois l’allocation définie, il reste encore à déterminer comment la mettre en œuvre.
Nous distinguons alors trois niveaux complémentaires :
Le choix des enveloppes juridiques : PEA, assurance-vie, compte-titres, PER ou détention directe, selon la fiscalité, l’horizon et les contraintes recherchées.
Le choix des intermédiaires : banque, assureur ou courtier, avec ses frais, ses conditions et la qualité de son offre (BoursoBank, Fortuneo, Swissquote, IBKR, Linxea, etc.).
Le choix des placements : ETF, fonds euro, obligations, fonds actifs, immobilier, private equity, or, etc.
À mesure que le patrimoine augmente, les possibilités deviennent plus nombreuses. Mais un patrimoine plus important n’a pas besoin d’être plus compliqué : il a surtout besoin d’être mieux structuré.
Cas pratique : organiser un patrimoine de 1,4 million d’euros après un héritage
Prenons Claire, 49 ans, mariée sous le régime de la séparation de biens et mère de deux enfants de 19 et 22 ans.
Elle vit avec sa conjointe dans leur résidence principale estimée à 600 000 €, détenue à 50/50 et encore partiellement financée à crédit. La part de Claire représente donc 300 000 € de patrimoine immobilier brut.
À côté, elle possède déjà environ 100 000 € de patrimoine financier, principalement sur livrets et fonds euro d’assurance-vie.
Après le décès de sa mère et le règlement de la succession, Claire reçoit 1 million d’euros de liquidités.
Au total, son patrimoine brut atteint donc environ 1,4 million d’euros. Et c’est bien à cette échelle qu’il faut désormais raisonner : non pas sur le seul million hérité, mais sur l’ensemble du patrimoine.
Bâtir une allocation patrimoniale sur mesure
Claire n’a pas besoin de cet argent immédiatement. En revanche, plusieurs projets se dessinent : 80 000 € de travaux dans les deux prochaines années, 20 000 € pour accompagner ses enfants dans leurs études et leur installation, l’envie de réduire son activité professionnelle d’ici cinq ans et, à plus long terme, la préparation de sa propre transmission.
Son patrimoine de 1,4 million d’euros n’a donc ni un seul horizon d’investissement, ni une seule fonction.
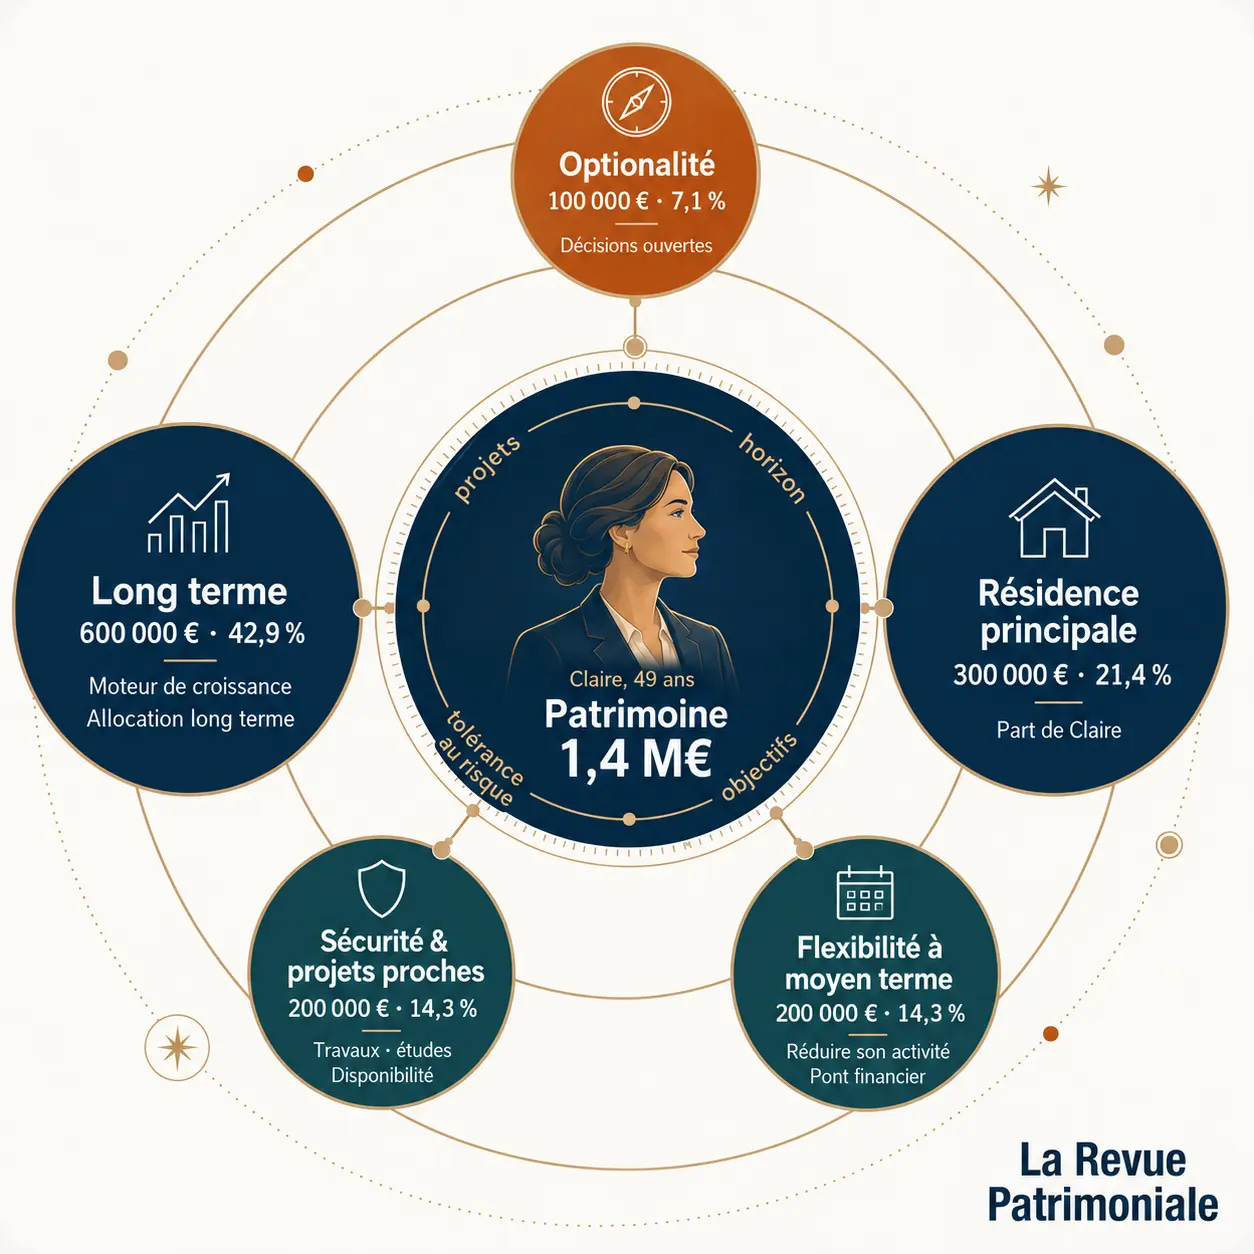
📊 Une allocation possible (uniquement pour illustrer la méthode)
300 000 € — 21,4 % : résidence principale
200 000 € — 14,3 % : sécurité et projets proches
200 000 € — 14,3 % : flexibilité à moyen terme
600 000 € — 42,9 % : investissement de long terme
100 000 € — 7,1 % : optionalité
Cette répartition n’est pas une recommandation universelle. Elle sert simplement à montrer comment raisonner à l’échelle du patrimoine global plutôt qu’à partir du seul montant hérité.
300 000 € déjà affectés à la résidence principale
Sa résidence principale n’est pas un placement financier disponible, mais elle représente déjà 300 000 € de son patrimoine brut. Elle lui apporte un logement et une stabilité familiale, tout en restant liée à un crédit et à de futures dépenses, notamment les travaux.
Elle fait donc pleinement partie de l’équation patrimoniale, même si cet argent n’est pas disponible pour investir.
200 000 € pour la sécurité et les projets proches
Claire connaît déjà 100 000 € de dépenses à venir : 80 000 € de travaux et 20 000 € pour accompagner ses enfants.
Cette poche de 200 000 € permet de financer ces projets tout en conservant une marge de sécurité.
Sur cet argent, la priorité n’est pas de maximiser le rendement, mais de garantir sa disponibilité au moment voulu. Ses livrets et fonds euros peuvent déjà remplir une partie de cette fonction.
Autrement dit, une partie du patrimoine peut parfaitement « travailler moins » si sa fonction est d’éviter de vendre un actif risqué au mauvais moment.
200 000 € pour gagner en liberté
Claire envisage de réduire son activité professionnelle d’ici cinq ans.
Cette poche peut donc servir de pont financier : compenser une baisse de revenus pendant quelques années, absorber une dépense imprévue ou simplement lui donner davantage de marge de manœuvre.
L’horizon est ici intermédiaire : plus long que celui des travaux, mais pas assez lointain pour être géré comme un capital dont elle n’aurait pas besoin avant vingt ans.
600 000 € pour le long terme
C’est sur cette poche que Claire peut réellement construire le moteur de croissance de son patrimoine.
Nous avons déjà détaillé les rendements potentiels, les risques et les ordres de grandeur dans notre article Combien rapporte 1 million d’euros ?
100 000 € pour garder des options ouvertes
La dernière poche est volontairement moins définie.
Projet immobilier, investissement entrepreneurial, aide plus importante aux enfants, renforcement du long terme… Claire garde plusieurs options ouvertes.
Et si aucune opportunité ne s’impose aujourd’hui, elle peut attendre.
Ne pas savoir encore quoi faire d’une partie du patrimoine n’oblige pas à lui inventer immédiatement une destination.
Gérer seul ou se faire accompagner : la complexité compte plus que le montant
Pour donner un ordre de grandeur, début 2024, 10 % des ménages français détenaient plus de 857 700 € de patrimoine brut au total.
Recevoir 1 million d’euros de capital en une fois peut donc faire changer d’échelle une situation patrimoniale déjà constituée.
Peut-on gérer seul un héritage d’1 million d’euros ?
En théorie, oui. Mais encore faut-il être un investisseur expérimenté, avoir une situation familiale relativement simple, des objectifs clairs et accepter d’y consacrer du temps.
Gérer un patrimoine important est un métier à part entière : il faut se former, rester proactif et disposer des connaissances nécessaires pour arbitrer correctement.
Le besoin d’accompagnement apparaît surtout lorsque plusieurs décisions commencent à s’entrecroiser : investissements, fiscalité, crédits, régime matrimonial, patrimoine professionnel et transmission.
Quand un regard extérieur devient utile
Un bon conseiller en gestion de patrimoine intervient sur :
l’allocation patrimoniale, les enveloppes d’investissement et le choix des intermédiaires ;
les crédits et l’utilisation éventuelle du levier ;
le régime matrimonial et la protection du conjoint ;
la structuration d’un patrimoine professionnel ou d’une holding ;
la fiscalité française ou internationale ;
la transmission : donations, démembrement, clauses bénéficiaires, pacte Dutreil, etc.
Lorsque le sujet dépasse son champ de compétence, il doit aussi savoir travailler avec les bons spécialistes : notaire, avocat ou expert-comptable.
💡 Être autonome signifie aussi savoir quelles décisions vous pouvez prendre vous-même et quand une compétence extérieure mérite d’être achetée.
Bien choisir son conseiller en gestion de fortune
Point primordial : qui rémunère le conseiller lorsque vous suivez sa recommandation ?
Un conseil présenté comme gratuit peut être financé par des commissions versées par les solutions distribuées (potentiel conflit d’intérêts qu’il faut connaître).
🎙️ Le mot de Nicolas Decaudain, Président
« Chez Prosper Conseil, le conseil est rémunéré directement par vous, avec des honoraires (sans rétrocommissions de partenaires). L’objectif est que la rémunération du cabinet ne dépende pas du placement finalement retenu. »
Cela permet de replacer la discussion au bon endroit : vos objectifs, les risques, les frais et l’utilité réelle de chaque décision dans votre patrimoine.
Hériter d’1 million d’euros : revenir à ce que cet argent doit permettre
Au fond, l’ordre des décisions est assez simple :
💡 Qu’est-ce que ce capital doit permettre ? Quelle architecture répond à cet objectif ? Et quels placements remplissent réellement une fonction dans cette architecture ?
Il n’existe ni combinaison parfaite, ni rendement garanti, ni seuil à partir duquel la gestion patrimoniale devient une science exacte. Recevoir davantage de capital augmente simplement le coût des mauvaises décisions (mais aussi la liberté que de bonnes décisions peuvent créer).
Un héritage peut servir à investir davantage. Mais aussi à travailler moins, aider ses enfants, entreprendre, sécuriser son logement ou gagner en sérénité.
Accumuler n’est pas une fin en soi. L’argent reste un outil au service de vos projets et de vos convictions.